宁夏邮储银行:扎根塞上江南,把金融服务送到百姓身边
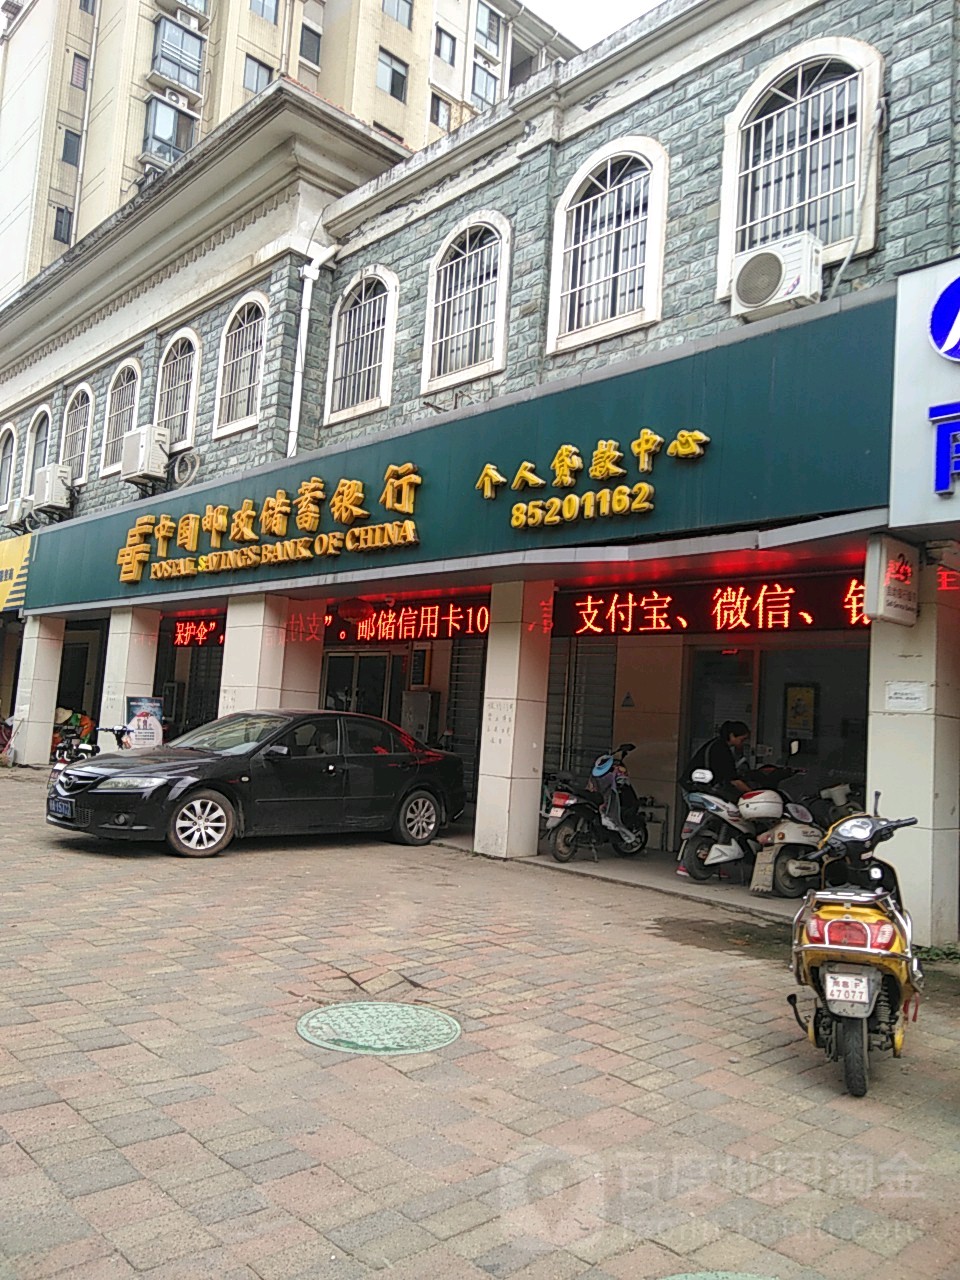
在宁夏,提到身边的银行,很多人的第一反应是邮政储蓄。从城市社区的临街网点,到乡镇集市旁的支局所,那一抹熟悉的绿色标识,陪伴了不少家庭的存款、汇款和缴费记忆。今天的宁夏邮储银行,早已不只是"存钱取钱的地方",它正在成为覆盖储蓄、贷款、信用卡、理财、支付结算和数字金融的综合服务平台。对于想了解邮储银行宁夏分行的朋友来说,摸清它的服务网络、产品特点和办理思路,能让日常金融决策更从容。
一、网点密、触达广:这是宁夏邮储银行最实在的优势
邮储银行宁夏分行延续了邮政系统"点多面广"的基因,网点从银川、石嘴山、吴忠、固原、中卫等城市延伸到县域和乡镇。对于住在郊区或县城的居民来说,这种物理网点的存在感很重要:办理大额现金业务、打印流水、开立对公账户、进行面签,往往走几步路就能到。
需要提醒的是,各网点的营业时间、业务权限并不完全一致,有的支行可以办理外汇或对公业务,有的社区网点则以零售业务为主。出发前通过邮储银行手机银行查询附近的宁夏邮储银行网点,或者拨打客服电话确认,可以避免白跑一趟。
二、邮政储蓄定期存款与利率:先看期限,再看产品类型
储蓄存款是邮储银行最传统也最稳固的业务。常见的选择包括活期存款、整存整取定期存款、零存整取、通知存款以及大额存单等。普通家庭在做存款规划时,通常关心三个问题:期限怎么定、利率怎么比、流动性怎么留。
- 期限搭配:不必把全部资金压在一个期限上,可以采用"阶梯存款"思路,把资金分成几笔,分别存成一年、两年、三年,每年都有到期资金,兼顾收益和灵活。
- 大额存单:起存金额较高,通常利率优于同期普通定期,部分产品支持转让,适合资金量较大、短期内不动用的储户。
- 自动转存:办理定期时留意是否勾选自动转存,否则到期后会按活期计息,收益差距不小。
关于邮储银行利率的具体数值,各期限、各地区、各时间点都可能调整,柜台和官方手机银行显示的数据才是最终依据。与其记住某个数字,不如养成"办理前查一次官方渠道"的习惯,这样既准确,也能顺便看看有没有适合的新产品。
三、邮储银行贷款:从春耕备耕到小微经营
宁夏的产业结构里,农业、能源化工、特色农产品加工和商贸流通都占有一席之地,这也决定了本地信贷需求相当多元。邮储银行贷款产品大致可以分成几类:
- 个人消费类:包括个人住房贷款、装修贷款、汽车消费贷款等,适合有稳定收入和明确用途的客户。
- 经营类贷款:面向个体工商户、小微企业主,常用于进货备货、设备更新、店面扩张,部分产品支持随借随还。
- 涉农贷款:针对种植养殖户、家庭农场、农民合作社,围绕枸杞、葡萄酒、滩羊、冷凉蔬菜等本地特色产业提供资金支持。
- 线上信用贷款:依托手机银行申请,额度相对灵活,审批速度较快,适合小额、短期的资金周转。
贷款利率通常参考贷款市场报价利率(LPR)加减点形成,最终执行水平与客户资质、担保方式、贷款期限密切相关。在宁夏贷款市场上,不同机构的产品各有侧重,借款人比较时不应只盯着利率数字,还要看还款方式、提前还款条款和隐性成本。
四、信用卡与手机银行:把柜台装进口袋
邮储银行信用卡的产品线覆盖了普卡、金卡、白金卡等不同层级,权益方向包括消费返现、商超餐饮优惠、加油满减、分期免息等。选择信用卡时,比较实用的做法是先梳理自己的消费结构:如果日常开支集中在超市和线上购物,就优先看这类场景的优惠;如果经常出差,则更应关注机场贵宾、酒店权益和境外交易手续费。
邮储银行手机银行是日常使用频率最高的工具之一。转账汇款、账户查询、信用卡还款、生活缴费、社保医保查询、理财申购赎回、贷款申请与还款,大部分高频业务都能在手机上完成。对于不熟悉智能设备的年长客户,网点工作人员通常会提供协助,这也是线下网点依然有价值的原因。
五、邮储银行理财:先认清风险等级,再谈收益
银行理财已经全面进入净值化时代,产品收益随市场波动,不再承诺保本保息。邮储银行理财货架上常见的有现金管理类、固定收益类、混合类等产品,风险等级从低到高排列。
- 现金管理类:流动性好,适合放置短期备用金,收益相对平稳。
- 固定收益类:主要投资债券等资产,期限从几十天到一年以上不等,适合追求稳健的投资者。
- 混合类及权益类:波动相对明显,需要投资者具备一定的风险承受能力。
购买前务必做两件事:一是完成风险测评,如实填写,不要为了买某款产品而刻意选择更高风险等级;二是读懂产品说明书中的投资范围、封闭期和赎回规则。过往业绩不代表未来表现,这一点在任何一家银行都成立。
六、看不见的安全底座:风控与金融科技
银行业务顺畅运转的背后,是一整套风险管理体系。近年来,宁夏邮储银行在信用风险评估、反欺诈识别和数字化运营方面持续投入,这些工作普通客户看不到,却直接关系到资金安全和业务效率。
具体来说,大数据风控系统会综合账户交易行为、征信记录、设备信息等多维度数据,实时判断一笔交易是否存在异常;风控模型开发则让授信审批从"看报表"逐步转向"看数据+看报表",小微企业和涉农客户的经营流水、订单信息也能成为授信依据。在供应链金融风控领域,围绕核心企业的上下游做真实交易背景核验,能够有效降低融资风险,让资金更精准地流向有需要的经营主体。
对普通客户而言,这些技术带来的直接体验是:线上申请贷款反馈更快、异常交易能被及时拦截、账户提醒更加及时。当然,防护是双向的,妥善保管密码、不点击来历不明的链接、不向他人透露短信验证码,仍然是最基本也最有效的自我保护。
七、立足地方:服务宁夏经济与城乡居民
作为扎根地方的金融机构,邮储银行宁夏分行在支持乡村振兴、普惠金融和绿色产业方面承担着不少基础性工作。无论是为种植户提供春耕资金,还是为小微企业缓解周转压力,抑或是为社区居民提供养老金代发、社保卡服务,这些业务的单笔金额可能不大,但覆盖面广、贴近民生。
宁夏本地的金融供给是多元的,除了邮储银行,还有各类商业银行、农村金融机构共同服务地方经济。充分的竞争对消费者是好事,选择哪家机构,最终要看产品是否匹配自己的需求、服务是否便利、费用是否透明。
八、办理业务前的几点实用建议
- 办理存款、贷款、理财前,先通过官方手机银行或网点确认最新产品和利率,不以旧信息做决策。
- 贷款量力而行,月还款额控制在家庭可支配收入的三成左右较为稳妥。
- 理财不等同于存款,购买前完成风险测评,明确自己能否接受本金波动。
- 妥善保存合同、回单和电子凭证,遇到疑问第一时间联系官方客服或到网点核实。
- 警惕任何以"银行名义"要求转账、索要验证码的电话和短信,正规机构不会提出这类要求。
从一枚邮票、一张存单,到一部手机里的掌上银行,宁夏邮储银行的服务形态在变,但"贴近百姓、服务地方"的底色没有变。对普通家庭来说,理解产品规则、认清自身需求、用好官方渠道,比追逐某个"最优产品"更重要。把金融服务当作长期的生活工具来经营,才是最实在的理财之道。